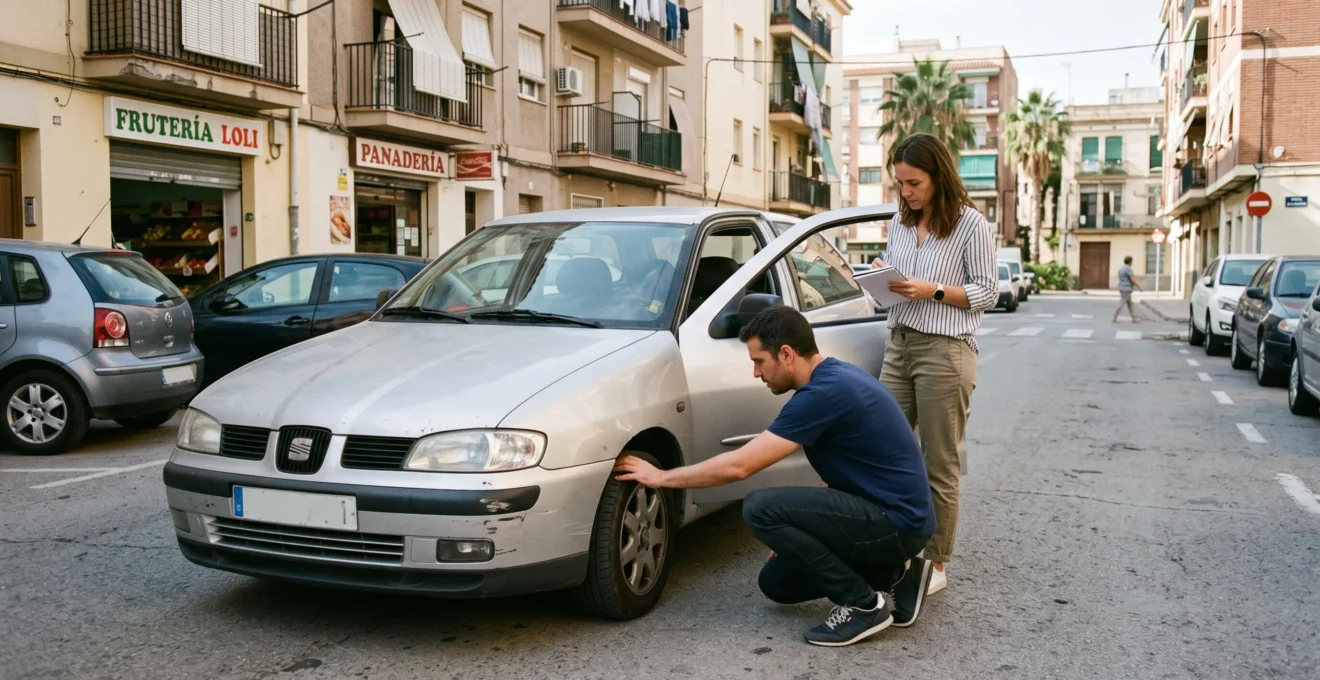
Comprar un coche usado en España exige disponer de más dinero del que indica el anuncio. El presupuesto real debe contemplar el precio negociado, los impuestos y trámites de transferencia, el seguro, los posibles gastos de financiación y una reserva para las primeras reparaciones. Sin esa previsión, una compra aparentemente asequible puede comprometer los ahorros o dificultar el pago de los gastos cotidianos.
La cantidad necesaria depende del vehículo, de la comunidad autónoma, del tipo de vendedor y de la forma de pago. No cuesta lo mismo adquirir un turismo a un particular que comprarlo a un profesional, ni supone el mismo desembolso pagar al contado que aceptar una financiación condicionada a un descuento comercial.
La forma más prudente de decidir consiste en calcular el coste de adquisición real antes de entregar una señal. Ese cálculo debe incluir también el dinero que seguirá disponible después de la operación. El objetivo no es únicamente poder comprar el coche, sino mantener capacidad para asegurarlo, utilizarlo y afrontar una avería sin recurrir inmediatamente a nueva deuda.
Lo esencial para calcular el presupuesto de compra
- El precio anunciado no representa el coste completo: hay que añadir transferencia, impuestos cuando correspondan, seguro y posibles gastos iniciales.
- La financiación debe compararse mediante la TAE, las comisiones, el importe total a devolver y las condiciones para conservar los descuentos.
- Conviene reservar dinero para averías y mantenimiento después de la compra, sin agotar el fondo de emergencia personal.
- ¿Por qué comprar un coche de ocasión cuesta más que el precio del anuncio?
- ¿Cómo estimar impuestos y cambio de titularidad antes de comprar un coche?
- ¿Pagar al contado o financiar un coche usado para conservar ahorros?
- Los gastos de financiación que pueden encarecer un coche anunciado con descuento
- ¿Cuánto dinero conviene guardar para imprevistos tras comprar un coche usado?
- ¿Cuándo pedir un informe completo de la DGT antes de reservar un coche?
- ¿Qué trabajos conviene priorizar si el presupuesto de mantenimiento es limitado?
- ¿Cómo encontrar coches de segunda mano fiables para un uso diario intensivo?
¿Por qué comprar un coche de ocasión cuesta más que el precio del anuncio?
Comprar un coche de ocasión cuesta más que el precio anunciado porque la operación incorpora gastos administrativos, fiscales, aseguradores y, en ocasiones, mecánicos. El importe publicado suele representar únicamente el precio inicial del vehículo, no el dinero necesario para completar la transferencia, empezar a circular y resolver los trabajos pendientes. Por eso, la comparación correcta debe hacerse sobre el coste de adquisición real.
La primera partida es el precio negociado con el vendedor. A continuación aparecen los gastos que dependen de la operación: el Impuesto sobre Transmisiones Patrimoniales (ITP), cuando la compraventa está sujeta a este impuesto, y la tasa de cambio de titularidad de la Dirección General de Tráfico (DGT). También deben contemplarse el seguro obligatorio, una eventual gestoría y la comprobación de que la ITV está vigente.
El estado del vehículo añade otra capa de incertidumbre. Un coche puede necesitar neumáticos, frenos, cambio de aceite, una intervención en la distribución o reparaciones que no se detectan mediante una simple inspección visual. Si la ITV está caducada, además, no debe suponerse que el vehículo puede circular normalmente hasta el centro de inspección: la DGT establece condiciones específicas para trasladarlo.
La diferencia entre el anuncio y el desembolso final varía según la comunidad autónoma, las características fiscales del turismo, su antigüedad y el canal de compra. Un precio especialmente bajo tampoco demuestra por sí mismo que exista una oportunidad: puede justificar comprobaciones adicionales sobre cargas, documentación, kilometraje y estado mecánico.
Para comparar vehículos, resulta útil separar cinco partidas: precio de compra, trámites e impuestos, puesta en circulación, financiación y reserva posterior. Esta clasificación evita considerar como dinero disponible los ahorros que en realidad serán necesarios para utilizar el coche con seguridad.
55,70 €
Es la tasa 1.5 indicada para el cambio de titularidad de un turismo en la información de la DGT correspondiente a 2026. No incluye el ITP, el seguro, la gestoría ni las reparaciones.
Importe publicado por la Dirección General de Tráfico para la transferencia de turismos.
Una forma sencilla de construir el presupuesto consiste en utilizar esta fórmula:
Coste de adquisición real = precio negociado + impuestos y trámites + seguro y puesta en circulación + gastos iniciales + coste de financiación aplicable.
El resultado debe distinguirse del colchón que permanecerá disponible después de comprar. Una operación puede ser asumible por su coste total y, sin embargo, resultar financieramente arriesgada si obliga a gastar todos los ahorros.
El presupuesto inicial, por tanto, no debe fijarse exclusivamente en función de la cuota mensual o del dinero solicitado por el vendedor. La siguiente cuestión es determinar qué impuestos y trámites corresponden a la operación concreta.
¿Cómo estimar impuestos y cambio de titularidad antes de comprar un coche?
Para estimar los impuestos y el cambio de titularidad de un coche usado en España hay que identificar primero quién vende el vehículo, dónde tributa el comprador y qué régimen fiscal corresponde a la operación. En una compraventa entre particulares sujeta al ITP, el comprador debe calcular el impuesto conforme a la normativa autonómica aplicable y añadir la tasa administrativa de transferencia de la DGT. La factura de un profesional responde a un tratamiento distinto.
En las operaciones entre particulares, el ITP es una partida especialmente importante porque el tipo impositivo no es idéntico en todas las comunidades autónomas. La liquidación corresponde a la comunidad autónoma del domicilio fiscal del comprador, y el trámite debe justificarse mediante el modelo 620 o 621, según proceda.
La base de cálculo tampoco debe confundirse automáticamente con el precio pactado. Hacienda dispone de tablas de precios medios de venta para la valoración tributaria de vehículos. Para el ejercicio 2026, estas referencias están recogidas en la Orden HAC/1501/2025 y sus tablas oficiales de valoración fiscal de vehículos.
Estas tablas contienen valores medios y porcentajes relacionados con la antigüedad y las características del vehículo. Constituyen instrumentos de comprobación tributaria, pero no significan que el valor fiscal sea siempre idéntico al precio de compraventa ni que se sustituya automáticamente el importe declarado en cualquier operación. Es necesario identificar el modelo y aplicar los criterios tributarios que correspondan.
La segunda partida administrativa es la tasa de transferencia. La DGT indica una tasa de 55,70 euros para los turismos en la información consultada de 2026. El comprador dispone de 30 días desde la firma del contrato para efectuar el cambio de titularidad. Estos importes deben comprobarse de nuevo antes de tramitar la operación, porque las tasas pueden actualizarse.
En una compra a un concesionario o vendedor profesional, no debe trasladarse automáticamente el tratamiento de una venta entre particulares. El régimen fiscal de la operación y la documentación entregada pueden ser diferentes. Conviene solicitar una factura o documento de compraventa que identifique claramente el tratamiento aplicado y los gastos que ya están incluidos en el precio.
Una estimación previa puede organizarse en cuatro pasos:
- Identificar la comunidad autónoma correspondiente al domicilio fiscal del comprador.
- Comprobar el tipo de ITP aplicable y las condiciones de la operación.
- Localizar el valor fiscal del modelo y sus características en las tablas vigentes.
- Añadir la tasa de transferencia de la DGT y los posibles gastos de gestoría, si se contrata ese servicio.
La comprobación debe hacerse antes de negociar definitivamente, porque un impuesto superior al previsto puede alterar la cantidad que el comprador está dispuesto a ofrecer por el coche. También permite distinguir entre un precio anunciado que incluye determinados trámites y otro al que todavía deben añadirse.
Una vez estimados los gastos administrativos, queda decidir cómo pagar el vehículo sin comprometer la liquidez que será necesaria para mantenerlo.
¿Pagar al contado o financiar un coche usado para conservar ahorros?
Pagar al contado suele reducir el coste financiero, pero puede dejar al comprador sin reservas suficientes para afrontar averías, seguros y otros gastos. Financiar permite conservar parte de los ahorros, aunque introduce intereses, comisiones y posibles productos asociados. La decisión adecuada depende del coste total del préstamo, de la estabilidad de los ingresos y del valor de mantener liquidez después de la compra.
El error más habitual consiste en comparar únicamente el precio al contado con la cuota mensual. Una cuota aparentemente cómoda no revela por sí sola cuánto se terminará pagando. Para valorar una financiación hay que conocer el TIN, la TAE, las comisiones, los seguros asociados y el importe total adeudado durante toda la vida del contrato.
También debe calcularse qué ocurriría si el comprador utilizara todos sus ahorros para pagar el vehículo. Aunque desaparezcan los intereses, la falta de liquidez puede obligar a pedir otro préstamo ante una reparación importante o una pérdida temporal de ingresos. El ahorro utilizado para comprar no debería confundirse con el dinero que puede gastarse sin poner en peligro la economía doméstica.
La comparación puede estructurarse así:
| Criterio | Pago al contado | Financiación |
|---|---|---|
| Desembolso inicial | Elevado: se paga el precio acordado de una vez. | Menor entrada si la oferta permite financiar una parte del precio. |
| Coste financiero | No incorpora intereses de un préstamo para la compra. | Incluye intereses y posibles comisiones y productos asociados. |
| Liquidez posterior | Puede reducir considerablemente los ahorros disponibles. | Conserva parte del dinero, pero genera obligaciones periódicas. |
| Riesgo principal | Quedarse sin reserva para imprevistos. | Asumir cuotas que dificulten otros gastos o se acumulen con deudas previas. |
| Comparación necesaria | Dinero restante después de la operación. | TAE, importe total a devolver y condiciones contractuales. |
Existe además una cuestión que puede modificar el resultado: el descuento condicionado a la financiación. Algunos vendedores ofrecen un precio inferior si el comprador contrata un préstamo con determinadas condiciones. Ese descuento debe compararse con el coste financiero y con las obligaciones para conservarlo, no considerarse un ahorro automático.
El Banco de España explica que el reembolso anticipado de determinados créditos al consumo permite reducir los intereses y otros costes correspondientes al periodo restante. En los contratos sujetos a la Ley 16/2011, la compensación por amortización anticipada tiene límites ordinarios que dependen del plazo pendiente y de las condiciones del crédito. En determinados casos también puede existir una obligación contractual de devolver el descuento comercial recibido. La explicación del Banco de España sobre la amortización anticipada de créditos al consumo distingue ambos conceptos.
La devolución de un descuento y la compensación por cancelar anticipadamente no son la misma partida. Tampoco debe suponerse que todas las financiaciones incluyen una permanencia mínima o que todos los descuentos desaparecen al cancelar el préstamo: es necesario revisar el contrato y la información precontractual.
Otra precaución es el denominado refinanciamiento de deudas anteriores dentro de una nueva operación. Si una financiación incorpora saldos pendientes de otros créditos, el capital financiado aumenta y el comprador puede terminar pagando intereses sobre obligaciones que no corresponden al precio del coche. Por eso, el desglose del capital inicial es tan importante como la cuota mensual.
Antes de decidir, conviene calcular cuánto dinero quedará disponible en cada alternativa y comprobar que la cuota, junto con los gastos habituales del vehículo, cabe en el presupuesto mensual incluso ante una reducción razonable de los ingresos.
Una vez elegida la modalidad de pago, el siguiente paso consiste en revisar todos los conceptos que pueden encarecer una financiación anunciada como ventajosa.
Los gastos de financiación que pueden encarecer un coche anunciado con descuento
Una financiación puede encarecer un coche anunciado con descuento cuando incorpora intereses, comisiones, seguros y servicios adicionales que aumentan el importe total a devolver. El precio promocional solo resulta interesante si el ahorro comercial supera el coste de financiar y si las condiciones para mantenerlo son asumibles. Comparar el TIN sin revisar la TAE y el coste total puede conducir a una decisión equivocada.
La primera partida que debe comprobarse es la comisión de apertura, si existe. Se añade al coste de la operación y puede pagarse directamente o incorporarse al capital financiado. En este último caso, el comprador puede terminar abonando también intereses sobre esa cantidad.
El seguro de protección de pagos merece una revisión específica. Puede ofrecerse junto con el préstamo para cubrir determinadas contingencias, pero no debe darse por hecho que sea obligatorio. Es necesario identificar si constituye una condición real de la oferta, si es opcional, cuánto cuesta y si su prima se financia junto con el vehículo.
También deben examinarse las garantías mecánicas ampliadas, los contratos de mantenimiento y otros servicios adicionales. Aunque puedan tener utilidad, no son gratuitos por aparecer integrados en una cuota. Si se incorporan al capital del préstamo, elevan el importe financiado y pueden generar intereses durante el plazo contractual.
Para comparar dos propuestas, conviene utilizar una tabla con los mismos conceptos en ambas ofertas. La TAE facilita la comparación del coste efectivo anual bajo las condiciones aplicables, mientras que el importe total a devolver permite conocer el compromiso económico completo. Deben revisarse también el plazo, las cuotas, las comisiones y las condiciones de cancelación.
| Concepto | Qué revisar |
|---|---|
| TIN | Tipo de interés nominal aplicado al préstamo. |
| TAE | Indicador para comparar el coste efectivo anual de las ofertas, teniendo en cuenta los conceptos que legalmente incorpora. |
| Comisiones | Importe, forma de cobro y posible inclusión en el capital financiado. |
| Productos asociados | Seguros, garantías y mantenimiento: carácter obligatorio u opcional y precio. |
| Amortización anticipada | Compensaciones, condiciones y posibles consecuencias comerciales sobre el descuento. |
| Total a devolver | Suma total que el comprador tendrá que satisfacer según el contrato. |
El descuento condicionado merece una simulación independiente. Hay que pedir por escrito el precio al contado, el precio financiado, el capital del préstamo, el plazo exigido para conservar la promoción y las consecuencias de cancelar antes de tiempo. Solo así puede saberse si financiar es realmente más económico que pagar directamente.
Una oferta que parece barata por su TIN puede resultar menos conveniente que otra con un tipo nominal superior, pero con menos comisiones y productos asociados. La decisión debe basarse en el coste global y en las condiciones contractuales, no en un único porcentaje comercial.
Con el coste de compra y de financiación ya identificados, queda proteger el presupuesto frente a los gastos que aparecen después de recibir las llaves.
¿Cuánto dinero conviene guardar para imprevistos tras comprar un coche usado?
El dinero que conviene reservar después de comprar un coche usado depende de su antigüedad, kilometraje, historial de mantenimiento, estado mecánico y uso previsto. No existe una cantidad universal válida para todos los vehículos. La reserva debe permitir afrontar reparaciones inesperadas sin consumir el fondo destinado a los gastos personales, y debe mantenerse separada del dinero previsto para el mantenimiento ordinario.
Entre los gastos que pueden aparecer poco después de la compra destacan los neumáticos próximos al límite de desgaste, las pastillas o discos de freno, las fugas, los problemas de refrigeración y las averías electrónicas. También pueden surgir necesidades de mantenimiento que no se hayan documentado correctamente, incluso cuando el coche haya superado una inspección técnica.
La reserva debe dimensionarse considerando varias características:
- Antigüedad y kilometraje: un vehículo con muchos años o un uso elevado puede requerir una revisión más exhaustiva de los elementos sometidos a desgaste.
- Marca y disponibilidad de recambios: la facilidad para encontrar piezas y talleres especializados influye en la previsión de costes.
- Tipo de utilización: un uso urbano intensivo, los desplazamientos frecuentes por carretera o la utilización profesional pueden exigir prioridades de mantenimiento diferentes.
- Historial documentado: las facturas y registros disponibles ayudan a identificar trabajos realizados y operaciones pendientes.
- Garantía del vendedor: hay que revisar su cobertura, duración, exclusiones y procedimiento para comunicar una avería.
Es importante separar dos fondos. El primero cubre los imprevistos, como una avería inesperada o una reparación no identificada antes de la compra. El segundo corresponde al mantenimiento recurrente: aceite, filtros, neumáticos, frenos y operaciones previstas según el fabricante.
Mezclar ambas reservas puede provocar que un mantenimiento programado consuma el dinero destinado a una avería. La previsión periódica permite distribuir los gastos previsibles y conservar una cantidad separada para situaciones excepcionales.
La inspección precompra permite reducir la incertidumbre y ajustar la reserva a defectos concretos. Si un taller identifica una distribución pendiente, neumáticos desgastados o un problema de frenos, conviene negociar que el vendedor realice el trabajo, solicitar una reducción del precio o presupuestar la intervención antes de firmar. No es prudente tratar como imprevisto un defecto que ya se conoce.
En una compra financiada, la reserva adquiere todavía más importancia. Si todos los ahorros se destinan a la entrada, una avería puede coincidir con las cuotas mensuales y obligar a utilizar crédito adicional. Se acumularían así dos compromisos: el préstamo del coche y el coste de reparación.
La cantidad final debe calcularse con presupuestos reales de los trabajos identificados, el calendario de mantenimiento y una evaluación de los riesgos todavía desconocidos. Si el comprador no puede conservar ninguna reserva después de pagar la entrada y los trámites, quizá sea necesario elegir un vehículo más económico o aplazar la operación.
La reserva económica protege frente al desgaste y las averías, pero no sustituye las comprobaciones legales y administrativas que deben realizarse antes de comprometer el dinero.
¿Cuándo pedir un informe completo de la DGT antes de reservar un coche?
Conviene pedir un informe completo de la DGT antes de entregar una señal o reservar un coche usado, especialmente cuando existen dudas sobre su titularidad, cargas o historial administrativo. Esta comprobación permite detectar situaciones que pueden impedir o complicar la transferencia. Es recomendable realizarla antes de asumir un compromiso económico no reembolsable, aunque el informe no sustituye una inspección mecánica independiente.
La DGT ofrece diferentes modalidades de consulta para vehículos matriculados en España. El informe reducido es gratuito y proporciona la fecha de primera matriculación en España y avisos sobre incidencias que pueden afectar a la transferencia o a la circulación. Resulta útil como primera comprobación, pero no contiene toda la información disponible en el informe completo.
El informe completo permite consultar información más amplia, entre ella:
- Identificación del titular y municipio de domicilio.
- Historial de inspecciones técnicas de vehículos (ITV).
- Lecturas de kilometraje disponibles en los registros.
- Número de titulares anteriores.
- Cargas y limitaciones registrales, como embargos o precintos.
- Datos técnicos y posibles llamadas a revisión pendientes.
- Información de mantenimiento disponible cuando se ha incorporado al libro electrónico correspondiente.
La DGT recomienda consultar el informe completo antes de adquirir un vehículo para comprobar posibles cargas. Su coste publicado en la información de referencia es de 8,67 euros, correspondiente a la tasa 4.1. Las tarifas administrativas pueden actualizarse, por lo que debe comprobarse el importe vigente en el momento de solicitarlo.
La reserva de dominio merece especial atención. Si existe una reserva de dominio registrada, puede impedir el cambio de titularidad hasta que se tramite su cancelación. Por tanto, encontrar una oferta atractiva no justifica adelantar dinero sin conocer previamente la situación registral del coche.
El momento de la consulta es importante. La comprobación debería realizarse antes de:
- Entregar una señal para reservar el vehículo.
- Firmar un contrato de arras o un documento con compromisos económicos.
- Realizar un pago que no pueda recuperarse fácilmente si aparece una incidencia.
El informe debe interpretarse con sus límites. La presencia de un registro de kilometraje no garantiza que nunca se haya manipulado el cuentakilómetros. Del mismo modo, la información de mantenimiento puede ser incompleta si los trabajos no se han incorporado al libro electrónico, y la ausencia de un registro de siniestros no demuestra que el vehículo nunca haya sufrido un accidente.
También hay que distinguir entre la comprobación administrativa y la mecánica. El informe de la DGT ayuda a conocer la situación registral e información disponible del vehículo, pero no permite determinar por sí solo el estado actual del motor, los frenos, la transmisión o la estructura. Para eso resulta necesaria una revisión independiente.
La combinación de tres comprobaciones ofrece una protección más completa:
| Comprobación | Riesgo que ayuda a identificar | Límite principal |
|---|---|---|
| Informe completo de la DGT | Titularidad, cargas, datos administrativos, ITV y kilometraje registrado. | No certifica el estado mecánico actual ni un historial completo de accidentes. |
| Historial de ITV | Inspecciones registradas y resultados disponibles. | No sustituye una revisión técnica específica para la compra. |
| Inspección mecánica independiente | Desgaste, averías, defectos y necesidades de reparación detectables. | No sustituye la comprobación de cargas y titularidad en los registros oficiales. |
La consulta debe hacerse con la matrícula del vehículo y antes de comprometer una cantidad importante. Si aparece una incidencia, conviene pedir al vendedor la documentación que permita aclararla y no continuar hasta conocer sus consecuencias sobre la transferencia.
La información oficial sobre las modalidades disponibles, sus contenidos y sus tarifas está en el servicio oficial de informes de vehículos de la DGT.
Con la documentación revisada y el estado del coche evaluado, es posible determinar qué reparaciones deben resolverse antes de comprar y cuáles pueden planificarse sin comprometer la seguridad.
¿Qué trabajos conviene priorizar si el presupuesto de mantenimiento es limitado?
Cuando el presupuesto de mantenimiento es limitado, deben priorizarse los trabajos relacionados con la seguridad y los que evitan averías mecánicas de mayor coste. Frenos, neumáticos, dirección y visibilidad tienen prioridad sobre los elementos estéticos o de confort. Después deben revisarse las operaciones preventivas que protegen el motor y otros componentes esenciales, siguiendo las especificaciones del fabricante y el diagnóstico del taller.
La primera categoría incluye los elementos que afectan directamente a la capacidad de controlar y detener el vehículo. Unos neumáticos en mal estado, un sistema de frenado deficiente, problemas de dirección o una iluminación inadecuada no deberían aplazarse para dedicar el dinero a mejoras estéticas.
La segunda categoría comprende las intervenciones preventivas que evitan daños en cadena. La distribución, cuando corresponda según el motor, es un ejemplo importante: aplazar una sustitución que ya resulta necesaria puede exponer al vehículo a una avería mucho más costosa. Lo mismo sucede con problemas de refrigeración o lubricación que deben diagnosticarse y corregirse a tiempo.
La tercera categoría reúne los trabajos de confort y apariencia, como reparaciones menores de tapicería, pequeños desperfectos de pintura o mejoras interiores que no afectan al funcionamiento seguro. Su aplazamiento suele tener menos consecuencias mecánicas, siempre que no exista un problema subyacente que afecte a la seguridad o a la estructura.
La inspección precompra permite clasificar los defectos en tres grupos:
- Exigibles al vendedor como condición de venta: defectos relevantes que deben resolverse antes de aceptar el vehículo o que justifican no continuar con la operación.
- Negociables en el precio: trabajos identificados cuyo coste puede utilizarse para revisar el importe de compraventa, siempre que el comprador acepte asumirlos.
- A asumir después: intervenciones que pueden planificarse porque no afectan a la seguridad ni generan un riesgo inmediato de avería grave.
Esta clasificación evita que el comprador absorba automáticamente todos los defectos encontrados. Si una reparación importante se identifica antes de firmar, debe valorarse si corresponde exigir su resolución al vendedor, renegociar el precio o descartar el vehículo.
El presupuesto también debe respetar las obligaciones de circulación y las condiciones de la ITV. Una deficiencia grave no se convierte en opcional porque falte dinero: circular con un vehículo que presenta defectos que comprometen la seguridad puede tener consecuencias administrativas y de seguridad vial.
Lista de comprobación para priorizar los gastos del coche usado
- Solicitar una inspección precompra y conservar el diagnóstico del taller como documento de referencia.
- Identificar el estado de neumáticos, frenos, dirección e iluminación y registrar los trabajos necesarios en una lista de seguridad.
- Comprobar el historial y las necesidades de mantenimiento preventivo, especialmente distribución, refrigeración y lubricación, con las especificaciones del fabricante.
- Clasificar cada intervención como condición de venta, punto negociable o trabajo posterior y obtener un presupuesto de los trabajos relevantes.
- Separar las reparaciones inmediatas del mantenimiento periódico y actualizar el presupuesto total antes de firmar el contrato.
La prioridad no consiste en realizar todas las reparaciones posibles inmediatamente, sino en distinguir los trabajos que no admiten demora de aquellos que pueden programarse. Esta disciplina permite utilizar los ahorros con criterio y evita que una mejora estética desplace una intervención de seguridad.
La elección inicial del vehículo también influye en esta jerarquía: seleccionar un modelo fácil de mantener y con recambios disponibles puede reducir las dificultades económicas durante los años de utilización.
Qué conviene tener presente antes de elegir el vehículo
- El precio de compra debe valorarse junto con los costes previsibles de utilización, reparación y disponibilidad de recambios.
- El canal de compraventa influye en el nivel de comprobación y en las condiciones de garantía, pero ningún canal elimina la necesidad de verificar el vehículo.
- Un coche con historial documentado, estado mecánico comprobado y costes de mantenimiento asumibles puede resultar una elección más prudente que otro aparentemente más barato.
¿Cómo encontrar coches de segunda mano fiables para un uso diario intensivo?
Para encontrar un coche de segunda mano fiable destinado a un uso diario intensivo, hay que priorizar la fiabilidad mecánica, el coste de mantenimiento, el consumo y la disponibilidad de recambios por encima del precio inicial. Un vehículo algo más caro puede resultar económicamente más conveniente si necesita menos reparaciones y permite mantener un gasto de utilización previsible durante varios años.
La intensidad de uso cambia los criterios de selección. Para una persona que necesita el coche diariamente para trabajar, desplazarse entre localidades o realizar numerosos trayectos urbanos, una avería puede representar no solo un gasto de reparación, sino también una interrupción de su actividad habitual.
Por eso, la selección debe comenzar por el coste de utilización. Conviene investigar la disponibilidad de piezas, la presencia de talleres especializados, el consumo y las operaciones de mantenimiento previstas. También es importante comprobar si el modelo tiene componentes cuya sustitución pueda representar un desembolso considerable.
El canal de compra influye en el nivel de riesgo y en las condiciones de la operación:
| Canal | Ventajas | Aspectos que deben comprobarse |
|---|---|---|
| Concesionario con vehículo usado certificado | Puede ofrecer procesos de revisión y condiciones de garantía comercial. | Precio, alcance real de la garantía, exclusiones e historial documentado. |
| Plataforma de compraventa con verificación | Facilita comparar anuncios y puede incorporar comprobaciones del vehículo. | Qué verificaciones se realizan realmente y quién responde por cada servicio. |
| Particular | Puede permitir negociar directamente el precio. | Mayor necesidad de comprobar documentación, titularidad, cargas y estado mecánico. |
| Flotas y vehículos procedentes de renting | Pueden disponer de registros de utilización y mantenimiento. | Intensidad de uso, kilometraje, número de conductores y calidad del historial. |
En los vehículos procedentes de un uso intensivo anterior, el kilometraje debe contrastarse con el desgaste interior. Un volante muy deteriorado, pedales desgastados o asientos excesivamente usados pueden justificar preguntas adicionales cuando el kilometraje anunciado es reducido. Ninguno de estos indicios demuestra por sí solo una manipulación, pero sí aconseja investigar.
También conviene prestar atención al número de titulares, al uso profesional anterior y a la documentación de mantenimiento. Un coche que haya pertenecido a una flota, una autoescuela o un servicio de transporte puede haber soportado condiciones de utilización diferentes a las de un vehículo particular. Eso no implica que deba descartarse, pero exige valorar su historial y estado real.
La documentación de las revisiones permite comprobar si se han realizado las operaciones importantes y si existen trabajos pendientes. Cuando faltan facturas o registros, el presupuesto debe contemplar una evaluación mecánica más exhaustiva antes de aceptar el precio.
Para evitar que el ahorro inicial se transforme en gastos recurrentes, conviene comparar varios vehículos con los mismos criterios:
- Precio final de adquisición, incluidos impuestos y trámites aplicables.
- Consumo previsto para los desplazamientos habituales.
- Disponibilidad y coste de recambios en España.
- Historial de mantenimiento y reparaciones documentadas.
- Estado de neumáticos, frenos, suspensión, motor y transmisión.
- Condiciones de garantía y capacidad de respuesta del vendedor.
- Compatibilidad entre el vehículo, la intensidad de uso y el presupuesto disponible.
Un modelo conocido por disponer de recambios abundantes y talleres accesibles puede facilitar el mantenimiento. Sin embargo, no basta con elegir una marca por su reputación general: la motorización, la generación, el mantenimiento anterior y el estado de la unidad concreta son determinantes.
La mejor elección es la que mantiene equilibrados el desembolso inicial, los costes previsibles y la reserva financiera. Un coche económico de comprar pero difícil de reparar puede terminar siendo más caro que otro con un precio superior y un historial mejor documentado.
Antes de comprometer los ahorros, conviene comprobar que el coste total de adquisición, la financiación si existe y la reserva posterior son compatibles con los ingresos y las obligaciones personales. Si las cifras no dejan margen para imprevistos, ajustar el precio objetivo o buscar otro vehículo es una decisión financiera más prudente que comprar al límite de la capacidad económica.
¿Qué gastos hay que sumar al precio de un coche de segunda mano?
Hay que considerar los impuestos aplicables, la tasa de transferencia de la DGT, el seguro, los posibles gastos de gestoría y cualquier intervención necesaria para poner el vehículo en condiciones adecuadas de utilización. Si se financia, también deben añadirse los intereses, comisiones y productos asociados. Por último, es recomendable mantener una reserva independiente para averías y mantenimiento posterior.
¿Quién paga el ITP al comprar un coche usado?
En una compraventa entre particulares sujeta al Impuesto sobre Transmisiones Patrimoniales, corresponde al comprador liquidarlo ante la comunidad autónoma de su domicilio fiscal. El tipo aplicable depende de la normativa autonómica y la base de valoración debe determinarse conforme a las reglas tributarias correspondientes. En una operación con un vendedor profesional, el tratamiento fiscal puede ser diferente.
¿Es mejor pagar un coche usado al contado o financiarlo?
Depende de la liquidez disponible y del coste efectivo del préstamo. Pagar al contado evita los intereses de financiación, pero puede consumir los ahorros necesarios para imprevistos. Financiar conserva parte de la liquidez, aunque genera cuotas y costes adicionales. La comparación debe incluir la TAE, las comisiones, el importe total a devolver y las condiciones para conservar cualquier descuento comercial.
¿Cuándo merece la pena solicitar un informe completo de la DGT?
Es especialmente recomendable antes de entregar una señal, firmar un compromiso de compraventa o realizar un pago no reembolsable. El informe completo permite consultar información sobre titularidad, cargas, ITV, kilometraje registrado y otros datos administrativos disponibles. Si aparecen incidencias, deben aclararse antes de continuar. El documento no sustituye una inspección mecánica independiente.
¿Qué cantidad hay que reservar para reparar un coche usado después de comprarlo?
No existe una cantidad fija adecuada para todos los coches. La reserva depende de la antigüedad, el kilometraje, el estado mecánico, la disponibilidad de recambios, el historial de mantenimiento y el uso previsto. Lo recomendable es obtener presupuestos de las reparaciones identificadas durante la inspección precompra y mantener un fondo adicional para imprevistos, separado del dinero destinado al mantenimiento periódico.